NPV 是什么,以及这门生意到底赚不赚钱
围绕小额信贷公司盈利性测算展开。这篇只算一笔放款赚多少,以及 NPV 怎么参与风控策略决策。
一、100 元放出去,先看能收多少利息
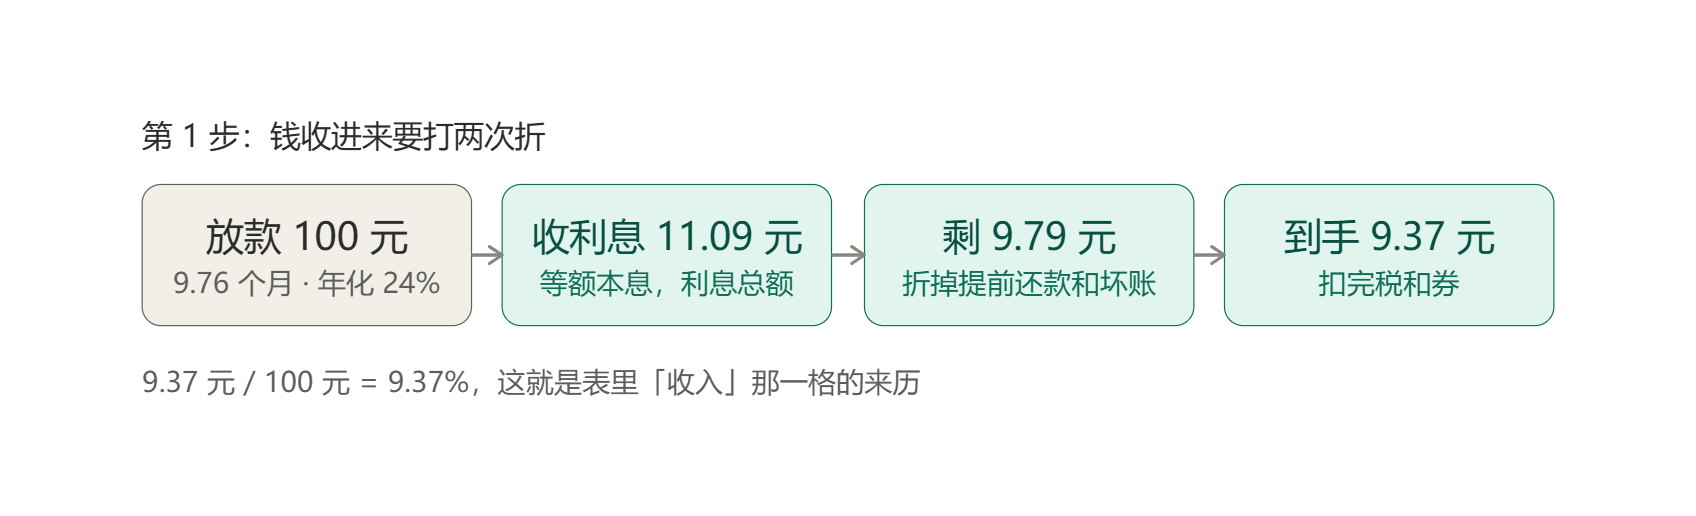
先看上面这张图,从左到右四个数,我们拆解一下。
① 100 元放出去,客户一共付多少利息?→ 11.09 元
你可能第一反应是 100 × 24% = 24 元,但不是。期限可能有 3、6、9、12 期,这里的 9.76 是平均期限。
因为客户并没有借满一整年:他只借 9.76 个月,而且是等额本息,也就是每月都还一点,欠的钱越来越少,利息自然也跟着少。
所以真实利息是 11.09 元。
财务公式计算
PMT(24%/12, 9.7555, -1) * 9.7555 - 1就是在做这件事:按月算出月供 → 乘 9.76 期得到总共还多少 → 减掉本金 100 → 剩下的就是利息。
② 但这 11.09 元不能全收到,要打两次折
因为有两类人的钱收不满:
第一次折:有人提前还款(7.4%)
7.4% 的客户没借满 9.76 个月就提前还清了,后面那几个月的利息就没了。
11.09 × (1 − 7.4%) = 10.27 元
第二次折:有人坏账(4.5%)
4.5% 是「收不回本金」的比例。既然本金都收不回,这些人的利息自然一分也收不到。
10.27 × (1 − 4.5%) = 9.79 元
这 9.79 元,就是图上的 9.79。
③ 最后还要交税、发券 → 9.37 元
- 增值税:按 6% 交,
9.79 ÷ 1.06 × 6% ≈ 0.36 元(先做价税分离,再乘 6%) - 营销折扣券:
0.05 元
9.79 − 0.36 − 0.05 = 9.37 元
这 9.37 元 就是「收入」。
所以第 1 步的全部逻辑,压缩成一行就是:
收入 = 利息 11.09 → 折提前还款 → 10.27 → 折坏账 → 9.79 → 扣税和券 → 9.37
这里补充一下,特别容易绕的是 ② 那两次折:
- 提前还款 是「钱还得早,利息少收」,所以打在利息上;
- 坏账 是「人跑了,连利息带本金都没了」,所以也打在利息上。
二、收入算完了,再看净利率是多少
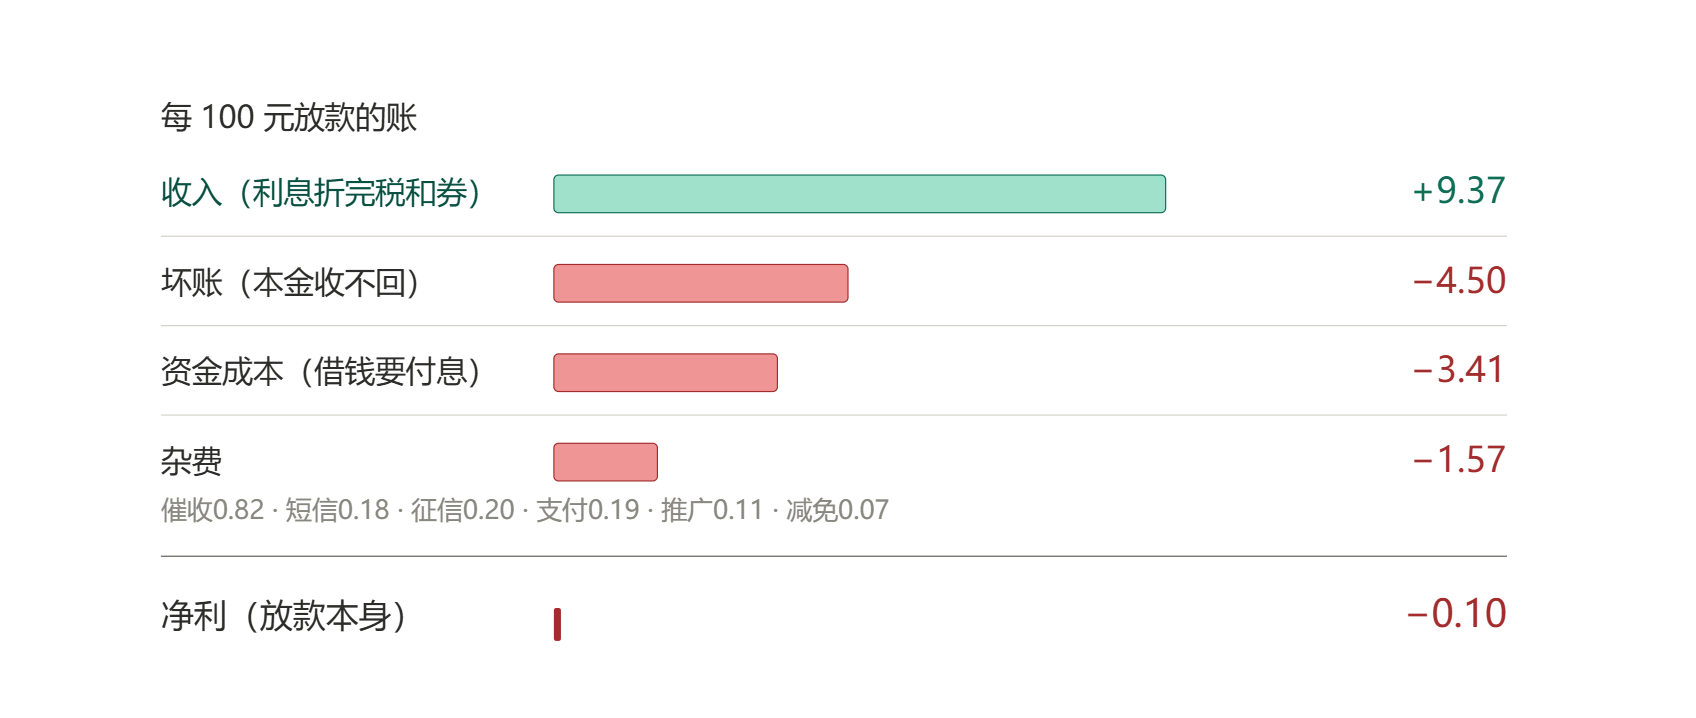
现在,我们手里有 9.37 元。接下来要依次扣三笔。
第 1 笔:坏账 4.50 元 —— 这次扣的是本金
这里最容易让人困惑:刚才第 1 步已经因为 4.5% 坏账,把利息从 10.27 折到 9.79 了,怎么这里又扣 4.5 元?
因为坏客户身上其实有两笔不同的损失:
| 损失 | 在哪一步扣 | 金额 |
|---|---|---|
| 他的利息收不到 | 第 1 步(把利息打折) | 0.46 元 |
| 他的本金收不回 | 就这一步 | 4.50 元 |
100 元放出去,平均有 4.5 元本金永远回不来,这是最重的一笔。
9.37 − 4.50 = 4.87 元
第 2 笔:资金成本 3.41 元 —— 这 100 元不是你自己的钱
这 100 元是借来的,假设年化成本 8%。
同样因为等额本息(欠的钱逐月变少),不是 8 元,而是 3.63 元;再因为 7.4% 的客户提前还了、这笔钱能早点还回资金方、少占用一段,打个折:
3.63 × (1 − 0.8 × 7.4%) = 3.41 元

4.87 − 3.41 = 1.46 元
第 3 笔:杂费 1.57 元 —— 一堆小钱凑出来的
| 项 | 金额 | 说明 |
|---|---|---|
| 催收 | 0.82 | |
| 短信 | 0.18 | |
| 征信 | 0.20 | |
| 支付 | 0.19 | |
| 推广 | 0.11 | |
| 减免 | 0.07 | |
| 合计 | 1.57 |
1.46 − 1.57 = −0.11 → 约 −0.10 元
所以这一段的结论是
放款本身这条业务,每 100 元亏 1 毛钱,基本就是打平。
原因是两个大项——坏账 4.50 和资金成本 3.41——加起来 7.91 元,几乎把 9.37 元收入吃光了。
因此,在业务稳定的时候,风险成本(坏账)是影响业务水平的主要因素。还有个原因是,风险成本是后置的,其他成本项、收益之类的能够直接算出来。同样助贷场景下,助贷公司如果做 24% 年化其实是没有盈利的。
三、权益的由来
历史上年化利率是 36%,那肯定是挣钱的;而现在做 24% 以内,问题就比较多。有一部分公司用权益来补充,我们来拆解下:
钱到底从哪赚,答案不在这个 100 元的账里,而是另外单独加上去的一块:
客户来借钱的时候,会被搭售卡(各种权益卡)。这部分收入不进上面那笔账,是单独算的:
放款端      −1.18
卡端        +4.09   ← 假如卡收入 10 元 × 利润率 40.9%,
─────────────────
合计        +2.91   ← 收益就能打正
也就是说:放款是"成本中心",卡才是"利润业务"。
卡的类别可以有很多,比如借款前、借款后、会员等等,具体看业务需求。
四、NPV 如何参与风控策略决策
- NPV 不负责判断「这个客户会不会坏」,它判断的是「按这条规则切出来的这批人,值不值得做」。
- 风控策略中的准入和借款策略,主要目的就是对客户进行分群;分群后,NPV 就能和策略效果关联,从而映射到收入。
风控策略的四根杠杆,各自影响哪里
- 准入策略:它决定谁进分母。但要注意,风险成本按本金计,砍人省下的不是收入成比例的部分。砍掉的是好客户还是坏客户,NPV 会给出完全不同的答案。
- 额度策略:降额是见效最快的措施,因为坏账、资金成本、催收全按本金算,收入也按本金算,两边同时缩小,但比例不同。从 −5.40 拉不回正数时,降额不如直接拒。
- 期限:这是最被低估的一根杠杆。贷款期限较短时,利息仍然按时间收入,坏账却按本金固定发生。所以「短期产品风险低」这句话在 NPV 口径下经常是反的。
- 定价与搭售:它限制了你的利润,产品端 +4.42 对比放款端 −1.25。这意味着风控策略现实中经常是「风险溢价 + 产品组合」的联立问题,而不是单纯的准入问题。
关键一点:决策要用边际 NPV,不要用平均 NPV
平均 NPV 会被已有客群拖累。一条新规则只影响被它切到的那一小部分人,这部分人的边际变化才是决策依据:
边际 NPV =(新规则下这批人的利润 − 旧规则下同一批人的利润)÷ 放款额的变化
否则就会出现「整体 3.17% 还是正的,所以这条规则可以放宽」这种错误判断。报数之前先说明口径。
闭环里最容易出问题的,是前两步和最后一步之间的时间差:vintage 表现要到放款后 3–6 个月才显现,所以风控不能等 NPV 变为负数再行动。实践中用的是当期能观测的代理指标(首逾率、早期 MOB1 逾期、提款率、产品搭售率),由它们先行推断 NPV 方向,等 vintage 成熟后再校正。
五个常见错误
- 分母不干净:有利润却没放款的那类客群,只有分子、没有分母,会把总 NPV 从 1.93% 抬到 3.17%。如果拿这个数去松绑策略,就等于给错误的数据再加一把杠杆。
- 风险成本被设成 0:两档客群里「既没买主产品、也没买附加产品」的客户,风险成本就被设成 0。风险成本一归零,NPV 由负翻正,但这是口径造成的结果,不是真实效率。反过来,客群 A 里那 26% 的同类客户绝不能设 0,否则会算错上百万。
- 只看当下:短期产品表现好,是因为它的亏损要等坏账成熟才显现。用 3 个月的账去评价 12 个月的产品,一定偏乐观。
- 忽略被拒客户的沉没成本:征信 0.20、推广 0.11 在拒贷时也已经花出去了。做准入策略优化时,这些成本要算进「拒绝的代价」,否则会过度拒绝。
- 目标函数单一:如果只考核 NPV,策略就很容易往「多卖产品、冲高毛利」上跑,客户投诉和退保会随后跟上。更稳的做法是把 NPV 当目标,把不良率上限、通过率下限、投诉率当约束条件。
落地时它会变成这样一张规则表
| 策略动作 | 触发条件(示例) | 依据 |
|---|---|---|
| 直接拒绝 | 客群 C 且期限 < 6 个月且未搭售产品 | 单位净利 −5.40,产品利润补不回来 |
| 降额 | 客群 B 且坏账分层落在最高档 | 风险成本 6.80 高于 A 的 4.50,靠降额压缩本金敞口 |
| 条件准入 | 客群 B,但要求搭售 A 或 B 类产品 | 主产品组合把 1.53% 的口径撑起来 |
| 保持不动 | 客群 A 常规档 | 单位净利 −0.10 已接近打平,靠产品端转正 |
| 口径冻结 | 剔除无放款客群单独看 | 剔除后只有 1.93%,真实效率 |
一句话总结:模型回答「他会坏吗」,NPV 回答「他坏了以后我们亏多少、他好了我们赚多少」。风控策略要两边都能对上,才能真正做成一门生意,而不是把坏账率压到好看。